Metalli critici, rame, nichel e alluminio verso carenze entro il 2035
by ago 0
La transizione energetica e l’elettrificazione stanno aumentando la pressione sul mercato globale dei metalli. Secondo un’analisi di Coface, rame, nichel e alluminio potrebbero andare incontro a carenze strutturali entro il 2035, con possibili effetti sui prezzi e sulla continuità delle forniture per l’industria.
A sostenere la domanda sono soprattutto energie rinnovabili, veicoli elettrici, batterie, reti elettriche e data center. Nello scenario APS dell’Agenzia Internazionale dell’Energia, entro il 2035 le tecnologie pulite potrebbero rappresentare il 35% della domanda mondiale di rame e nichel. Sul fronte dell’offerta, invece, meno dell’1% dei progetti di esplorazione mineraria arriva alla produzione e lo sviluppo di nuova capacità può richiedere quasi vent’anni.
Le tensioni sono aggravate dalla concentrazione geografica delle filiere: l’Indonesia produce il 67% del minerale di nichel mondiale, mentre la Cina concentra oltre la metà della capacità globale di raffinazione di diversi metalli.
Secondo Coface, entro il 2035 il deficit di rame potrebbe arrivare fino a 6,5 milioni di tonnellate; per il nichel raffinato il divario potrebbe raggiungere circa il 35% della domanda prevista, mentre per l’alluminio il deficit potrebbe attestarsi tra 5 e 15 milioni di tonnellate.
Per le imprese manifatturiere la sfida non riguarderà quindi soltanto i prezzi. Diversificazione delle fonti di approvvigionamento, riciclo e riduzione dell’impiego di materie prime critiche potrebbero diventare leve sempre più importanti per la competitività.
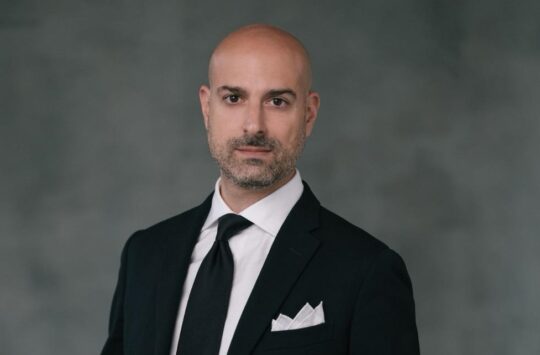
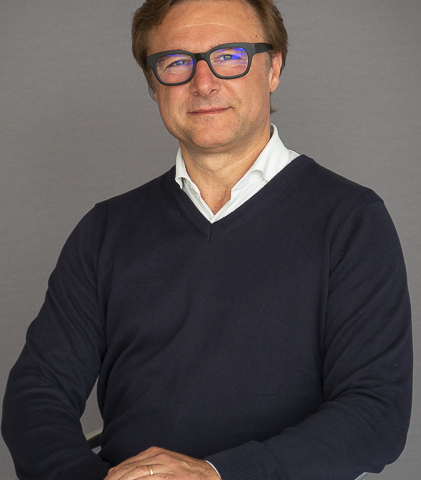
Ernesto De Martinis (nella foto), CEO Coface Mediterranean & Africa Region e Board Member, commenta: “La transizione energetica sta rendendo l’accesso ai metalli critici una questione sempre più strategica per le imprese. La crescita della domanda di rame, nichel e alluminio si confronta infatti con un’offerta poco flessibile, tempi molto lunghi per lo sviluppo di nuova capacità produttiva e filiere fortemente concentrate in pochi Paesi. Per le aziende, il rischio non riguarda quindi soltanto un possibile aumento dei prezzi, ma anche la continuità degli approvvigionamenti e la capacità di mantenere competitivi i propri processi produttivi. Diversificare le fonti di fornitura, investire nel riciclo e ridurre la dipendenza dalle materie prime più critiche diventerà sempre più importante per rafforzare la resilienza delle filiere.”